Sunday, April 30, 2017

Les petites économies... dans la salle de bain


L'indépendance financière, c'est un processus qui s'enclenche qui devient un mode de vie. Une fois qu'on a eu la prise de consience, qu'on en fait un projet, il faut agir en étapes. Bien sûr, documenter ses dépenses est la toute première chose à faire. Ensuite, rembourser ses dettes par ordre de priorité. Augmenter son épargne. Investir l'épargne. Puis après on fait quoi? Pour libérer plus d'argent à épargner, il faut s'attaquer aux coûts fixes de notre mode de vie.


C'est là qu'arrive la mince ligne du jugement social. Les étapes précédentes, si on garde ça pour soit, c'est non visible pour l'entourage. Par contre, quand on commence à expliquer à une personne qui nous côtoie qu'on songe utiliser des mouchoirs lavables... là on frappe le train du jugement.  " Ben là!! C'est ridicule et dégueulasse! Tu vas sauver quoi? 10$ sur 20 ans? À quoi bon?? "  Et commence le regard d'extra-terrestre posé sur soi. Tu viens de quitter la normalité pour devenir une personne étrange qu'on prend presque en pitié. 

Oui, j'en conviens, chaque petite suggestion d'économie que je vais lister ci-bas, prise individuellement est probablement futile. Par contre quand on les fait tous et qu'on additionne tout ça, ça commence à faire du sens. Et j'ajoute à cela le facteur Écologie. Il y a toujours des détracteurs pour tenter de nous convaincre qu'un choix qu'on fait pour l'écologie n'en est en fait pas et qu'il y a d'autres coûts sociaux et écologiques cachés... Est-ce vrai ou c'est des justifications pour se donner bonne conscience de rien changer ?  Là je me dis : Libre à vous de faire ce que vous voulez selon vos valeurs et vos opinions!

Je vais vous proposer ici mes fournisseurs personnels. Bien sûr si vous avez le talent pour, vous pouvez fabriquer ces choses.  Bien sûr vous pouvez encourager un artisan québécois! Il y a plein de raisons individuelles personnelles qui m'ont poussée à utiliser ces vendeurs plus que d'autres et ce n'est pas pertinent pour cet article.

Sans plus tarder, voici des petites économies que je vous suggère, sans ordre logique : 

1. Les shampooing solides 
Quand on y pense, dans une bouteille de shampooing liquide, il y a une très grandes quantité d'eau! Pourquoi payer pour de l'eau? Aussi, on paye pour la bouteille en plastique... qui doit être recyclée. La bouteille prend beaucoup d'espace, on peut donc en mettre moins dans les camions... c'est beaucoup de pollution. Lush a popularisé les shampooing solides qui sont la réponse à cela. Simplement emballé dans un petit carré de papier, ce savon pour cheveux pollue beaucoup moins. Il suffit de le faire mousser sur nos cheveux mouillés. Il mousse tellement que je me sers de la mouses pour me laver tout le corps comme un gel douche, économisant ainsi sur le savon! En plus, ils sentent divinement bon! L'essayer, c'est l'adopter je crois. Économie d'espace dans l'armoire en plus.
Mon préféré est le godiva à l'odeur de jasmin : http://www.lush.ca/fr/cheveux/pains-shampooing/

2. La pharmacopée
Pas facile de trouver des rabais en pharmacie. Il y en a, mais souvent pas exactement pour le produit qu'on voulait. J'ai découvert il y a 10 ans, le site web Well.ca.  C'est une pharmacie en ligne où si on achète pour 30$ et plus, ils font la livraison par la poste gratuite. Quand on ne commande pas pendant plusieurs semaines, ils finissent par envoyer un email avec un coupon de 10% ou 15% sur la commande. C'est génial!! En plus, parfois des produits de médicaments sont un peu gênant à passer aux caisses, l'achat en ligne évite cela. Avec les années, j'ai trouvé des produits de prévention que j'aime beaucoup comme auralgan pour s'éviter des otites par exemple. 
http://well.ca
 (Entrez le code promotionnel lehautcote pour obtenir 10$ de rabais sur tout achat de 40$ et plus)

3. Les mouchoirs en tissu. 
J'aime les mouchoirs en tissu!  J'adore m'en choisir un le matin, le plier en 6 soigneuesement et le glisser dans ma poche en pensant aux générations précédentes qui faisaient de même. J'aime le regard intrigué des gens lorsque j'en sors un en public.  J'aime l'avoir sous la main pour essuyer le visage d'un enfant ou enlever la pluie de mes lunettes. Par contre, si j'ai un rhume ou une sinusite, j'évite de m'en servir pour ne pas propager des virus. Mais se moucher parce qu'il fait froid ou qu'on a des allergies... un mouchoir en tissu c'est bien correct. Je le lance au lavage avec les vêtements.

4. Les serviettes sanitaire lavables
Il y a des fans de la divacup, c'est dans le même esprit d'idée. Perso, je préfère les serviettes, lavables. Je peux dire que je trouve que c'est plus agréable que les jetables. Moins chaud, moins d'odeur, plus confortable. Je ne les fais pas tremper, je ne les lave pas à l'eau bouillante, j'ai trouvé mon système qui me va et que je trouve écolo. Je ne suis pas ici pour convaincre les gens. Si vous êtes curieuse, essaye-le, y'a rien comme essayer pour se faire une idée.

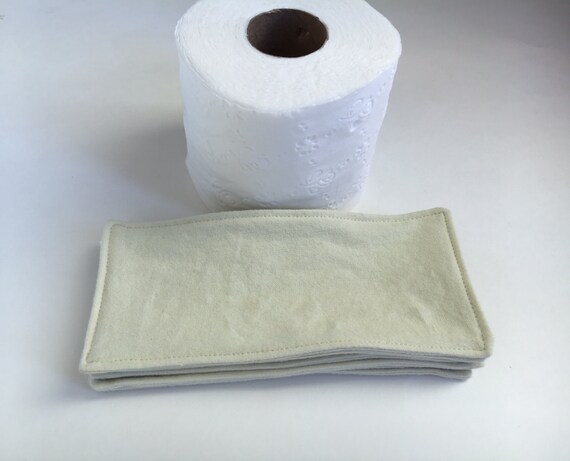
5. Le papier de toilette lavable
Ça c'est pas un produit pour tout le monde, je comprends!  Je pense que le chemin naturel c'est avoir des couches lavables pour les enfants, puis essayer les serviettes sanitaire en se disant que ça pourra jamais être pire que les couches, puis élargir au papier de toilette, tant qu'à y être.  Je n'ai aucune envie de rejouer dans le caca maintenant que mes enfants sont propres, alors je ne l'utilise que pour les pipis. 

6. Le sent-bon
C'est vraiment pas un élément nécessaire à la vie... mais on peut s'entendre que les glade, febreeze de ce monde sont nocifs et bourrés de produits chimiques. Après un séjour dans un écogîte, j'ai adopté leur produit de spray pour la salle de bain.  Je mélange dans une grosse bouteille de spray, un peu de vodka, un peu de gros sel, une bouteille d'huile essentielle de mon choix (j'aime bien le sapin baumier) et de l'eau. On brasse et voilà, on est prêt! 

7. Le rasoir
Il exite des abonnements à des sites web pour recevoir des échantillons gratuits. C'est ce que je fais depuis des années. Je reçois des échantillons de grandes marques que j'utilise. Chaque année je reçois ainsi 1 ou 2 rasoirs. Parce que je me rase les aiselles et les jambes avec parcimonie, ça me dure très longtemps. Je n'ai pas acheté de rasoir depuis plus de 10 ans...
https://www.samplesource.com/?site=fr

8. Les serviettes de bain
Deux points ici. Primo, je trouve que la serviette de bain (ou plage) est un bon souvenir à rapporter de voyage. Contrairement au T-shirt, on l'utilisera beaucoup plus longtemps. Chaque fois qu'on prend sa douche, on repense au voyage à Las Vegas ou à Paris, c'est cool. Secondo, je pense que si on investit dans une serviette de qualité, on aura besoin de la laver moins souvent. On sort de la douche tout propre, on s'essuit de ce tissu... il est humide, mais pas sale. Ainsi, pas besoin de laver cela chaque fois! J'ai un coup de coeur pour les grosses serviettes de la compagnie de la baie d'hudson. En plus, c'est un produit d'une compagnie d'ici qui a une grande signification historique.
http://www.labaie.com/webapp/wcs/stores/servlet/fr/labaie/maison/classic-striped-beach-towel

9. Les brosses à dent et le dentifrice
Quand on va chez le dentiste, il donne une brosse à dent. Si vous le demandez poliement, parfois il accepte de vous en donner 2. Certains offrent un échantillon de dentifrice. Parfois à la salle d'attente ou à la réception, il y a des coupons pour du dentifrice... Profitez de tout ça!! Sinon, pour s'en procurer plus, j'aime les entrepôt de liquidation costco. 4 gros tubes de sensodyne parce que les boîtes sont un peu écrapoue... c'est un bon deal.

10. Les produits ménagers
Il y a des gens qui donnent des cours sur comment fabriquer ses propres savons, etc... je n'ai pas cet intérêt Par contre, je veux bien acheter des savons écologiques faits au Québec. C'est pourquoi nous avons adopté les produits Planette de Laval. Livraison par la poste, les produits sentent bons (je prends ceux à la lavande). On lave bien souvent juste avec un linge mouillé, mais quand on estime qu'on a besoin de plus, on prend ça. Vous pouvez voir leur offre ici : https://planette.ca/boutique/fr/ensembles-cadeaux-c76/

11. Le bounce
Depuis que j'ai découvert les boules de laine à mettre dans la sécheuse, nous n'utilisons plus de feuille de bounce. Ça réduit le temps de séchage, sauvant ainsi de l'électricité... Il n'y a pas de produit chimique ou parfum irritant. Ça ne prend pas de place dans l'armoire puisqu'on les laisse en permanence à l'intérieur de la sécheuse. Ça enlève l'électricité statique et assouplis les vêtements. Fait au Canada en plus!
https://well.ca/products/moss-creek-wool-works-pure-wool_88232.html

12. Le sac poubelle
Souvent la poubelle de la salle de bain est de plus petite taille. Nous réutilisons donc les sacs de publi-sac pour cette dernière.

13. Le sirop pour la toux
J'utilise la recette ancestrale de la famille à mon père. Un mélange de jus de citron, miel, cognac et glycérine qu'on fait bouillir et auquel on ajoute du girofle. 

Vivre sans...

Il y a plein de produits qui pour certaines familles semblent être nécessaires et dont j'ai décidé de me passer. Ainsi, je n'ai pas de maquillage. Je ne travaille pas avec le public. Mes collègues s'en foutent de ce que j'ai l'air et moi aussi. Ainsi je sauve du temps et beaucoup d'argent. En plus, j'ai une maladie aux yeux qui m'empêche de me les maquiller. Ça a pour effet que je n'ai pas de démaquillant non plus. Je ne mets pas de vernis à ongle... Je ne mets pas de crème, ni sur mon corps, ni dans mon visage. Si je trouve que j'ai la peau un peu sèche, je mets un peu de gel à l'aloes vendu pour mettre sur les coups de soleil. Je n'utilise pas de lipsil, si j'ai les lèvres gercées, je mets de la vaseline avant de me coucher. Je n'ai pas de masque pour le visage, pas de bubble bath (les enfants en ont un peu reçus en cadeau), pas de rince-bouche, pas de lingettes, pas de feuilles de lysol, pas de swiffer, pas d'eau de javel. J'utilise pas le séchoir à cheveux... et je garde mes cheveux courts pour limiter leur entretien. 

Et vous, faites-vous des choix différents dans la salle de bain pour épargner quelques dollars?

Tuesday, April 11, 2017

Bilan du premier trimestre 2017


J'ai la certitude que vous connaissez autour de vous des couples qui ont fait le choix qu'un parent reste à la maison. Dans l'expression populaire, on dit qu'ils " vivent sur un salaire ". Nous, bien que nous ayons tout deux un bon salaire, nous avons décidé de faire la même chose, c'est-à-dire qu'on vit sur un seul salaire et l'autre est entièrement épargné annuellement. Ainsi l'année dernière, nous avons épargné 47% de nos revenus nets de couple. Par contre, le premier trimestre de l'année n'est jamais celui où nous épargnons le plus, je vais vous expliquer tout ça :D 

Taux d'épargne de ce trimestre :  34%

Pourquoi le premier trimestre coûte cher? 
Tout d'abord février est la période d'inscription dans les camps de jours spécialisés montréalais  et il faut être rapide! Nous avons la chance que papa travaille au centre-ville, alors l'été il peut accompagner la grande à des camps géniaux de la métropole. Vous pensez que c'est trop luxueux? Les crédits d'impots sont très bons pour les camps de jour alors ça revient pas trop cher après remboursement d'impot. Je considère aussi que c'est un complément à l'éducation des filles car je trouve que les arts sont négligés dans nos écoles publiques. Alors pour cet été pour une fille (ce sera 2 l'an prochain...) 

1 semaine au Musée d'art contemporain 225$
2 semaines au Camp scientifiques de l'UQAM 400$
2 semaines au Camp du Musée McCord 380$

Nous payons encore le CPE pour la plus jeune, mais ça se terminera en septembre! J'ai hâte car ça sera une grande économie dans notre budget mensuel et que le détour qu'il m'occasionne n'aura plus lieu alors je vais gagner 1h par jour à moi et de l'essence. 
Même chose pour le service de garde de l'école (qui se terminera en juin, car à la rentrée on se débrouillera sans!!)

Une autre raison qui fait de ce début d'année un moment de dépense est l'organisation des voyages. Nous irons en couple en croisière en Europe cet été... Nous avons des trucs pour épargner sur les voyages j'en ferai un post prochainement! Ainsi nous avons dépensé : 
402$ de passeports (on sera bosn pour plusieurs années!) 
1780$ pour 2 billets d'avions Montréal - Copenhague aller-retour
960$ de dépôt pour la croisière

Lorsque nous recevrons nos retours d'impôt dans le deuxième trimestre, ils iront complètement en épargne alors le taux devrait augmenter. Cependant, notre voyage de cette année est particulièrement gros, alors il y aura encore beaucoup de dépenses dans cette partie du budget. Nous vivons frugalement, nos épargnons le plus possible, mais parce qu'il faut quand même profiter de la vie, nous budgetons chaque année un voyage entre 6 000$ et 10 000$. 

Comment se sont réparties les autres dépenses du trimestre? 

Tout d'abord, la nourriture... 

Nous sommes 5 à la maison : 2 parents, 2 enfants et 1 ado étudiant étranger que nous hébergeons.  J'ai comme objectif de ne pas dépasser 870$ par mois. J'ai fait l'écureuil et j'ai stocké certaines denrées ce qui m'a fait dépasser l'objectif, mais si on exclu ces réserves, j'y suis parvenu... alors ça dépend comment on voit ça je suppose...

En janvier nous sommes allés au Kim Phat à Brossard. C'est une épicerie asiatique que j'aime beaucoup fréquenter. Alors oui un frais épicerie car nous y avons acheté pour 150$, mais je considère cela aussi une activité de divertissement. C'est comme faire un voyage en asie qu'aller là! De plus, on en a pour plusieurs repas à tester des aliments, cuisses de grenouilles, curcuma frais, champignons étranges, jello au fruit de la passion et autres...

J'ai eu accès à un bon prix pour des conserves de légumes en février. J'y ai déboursé 80$ pour 6 grosses caisses.
J'ai aussi commandé en ligne dans l'ouest canadien une grosse quantité de graines de moutarde jaune, brunes et noires pour notre activité de faire de la moutarde maison! J'ai aussi commandé un poivre médiéval intéressant. 55$ pour cela, mais j'en ai pour des années!

Nous avons visité l'Abbaye de St-Benoit-du-Lac pour la présenter à notre étudiante étrangère. Impossible de résister à leur boutique, alors j'ai stocké une grosse boîte de fromage pour 65$

En mars, IGA avait une belle promo pour le sirop d'érable. J'en ai acheté 4 gallons, soit 24 cannes pour 160$

C'est l'avantage de stocker beaucoup d'aliments : je peux sauter sur les bonnes occasions pour acheter au meilleur prix. Si on fait abstraction de ces réserves qui totalisent 320$, on peut dire que j'ai atteint mon objectif de 870$ par mois car j'obtiens une moyenne de 822$ par mois. Et tout devrait baisser énormément à l'été, lorsque le jardin nous fournira en légumes et que nous aurons 2 mois sans étudiante étrangère et 2 semaines où nous ne seront pas là en voyage.

En général, nous allons peu au restaurant. Par contre parfois il faut aller au resto avec les gens du travail ou nous sommes en voyage et on a pas le choix d'y aller. Alors bien sûr, nous tentons de ne boire que de l'eau, apporter les restants pour faire des lunchs et ne pas prendre de plats pour les enfants qui vont "piger dans nos assiettes". Bien sûr, on ne va jamais dans les endroits type Tim Horton, pas de café un jour de travail ou de lunch au subway...

Alors où sommes nous allés au resto et pourquoi?
22$ à la Belle province lors d'un rendez-vous médical pour le plâtre de la plus jeune
70$ au resto asiatique de notre coin avec un couple d'amis qu'on avait pas vu depuis des années
79$ au resto de l'école professionnelle du coin avec un couple d'amis. Ça je trouve que c'est aussi à quelque part un don dans notre milieu car les étudiants en restauration ont besoin de cobbaye pour se pratiquer, alors c'est investir dans notre région et les jeunes.

Ottawa

Nous sommes alléls 3 jours à ottawa avec des étudiantes étrangères pour leur présenter la capitale. 
462$ pour un appartement airbnb à ottawa pour 6 personnes pour 2 nuits
267$ pour 2 nuits dans un chalet écogîte à entre cimes et racines
192$ de dépenses pour le voyage à ottawa dont entrées pour le diefenbunker et musée des beaux-arts

Nous avons respecté le budget essence de 370$ par mois et le budget communication de 185$. 

Autres dépenses exceptionnelles : 
Oui, oui, malgré notre mode de vie frugal, on se permet des gâteries! Par contre ma règle c'est que je dois désirer l'objet pendant plus de 3 mois avant de me permettre de l'acheter.

48$ pour achat de papier de toilette lavable sur Etsy. Nous nous en servons seulement pour les pipis. On s'entend que c'est plus pour l'environnement que pour les finances :)
166$ pour achat d'un oreiller de corps deluxe que je désire depuis des années! enfin!!
48$ pour achat d'un kit de savon Planette faits à la main à laval et éco-friendly. Ce sont des savons pour laver les planchers, les vêtements, tout usage, etc...
102$ pour faire une réserve de shampooings solides Lush. J'en ai acheté un de chaque. Ce produit est plus écologique et économique que les shampooings liquides traditionnels.Je n'aurai pas besoin d'en acheter avant plus de deux ans. 
73$ pour aider un kickstarter de musique heavy metal
38$ pour 2 jeux xbox usagés achetés sur ebay... on a pas acheté de jeux xbox depuis 3 ans
190$ pour mon immatriculation.  
83$ de permis de conduire 
52$ pour la très belle robe de qualité mariage pour ma plus jeune qui était son cadeau d'anniversaire. 
40$ à notre nièce pour sa fête 
54$ de cours de science en folie à l'école
40$ de frais de plâtre pour le bras cassé de notre plus jeune

Le prochain trimestre sera marqué par : retours d'impôts, finalisation des paiments pour le voyage et fin de l'hypothèque!! 

Sunday, April 9, 2017

Évaluez votre besoin de carte de crédit peut être très payant


Un jour, j'étais à l'aéroport à attendre que l'embarquement se fasse. Sur le banc près de moi, un dépliant traînait, abandonné là. Je l'ai pris pour le jeter et j'ai vu qu'il s'agissait d'un guide présentant les différentes cartes de crédit offertes chez Desjardins. 

J'avais déjà une visa or élégance comme tant de québécois. C'est celle qu'on m'avait offerte avec supposément le meilleur rapport qualité - coût annuel. Voilà qu'en lisant ce dépliant, je me suis rendu compte que ce n'était vraiment pas le cas!! 

Un problème que je vis parfois, c'est que les conseils qu'on nous donne partout concernent le québécois moyen. Lorsqu'on commence à épargner beaucoup ou à avoir des revenus plus élevés que la moyenne, ces produits de la moyenne ne conviennent plus. 

Comparaison ce que j'avais avec ce que j'ai maintenant que j'ai fait le changement...

AVANT  (Visa or élégance) 
- Frais annuel de 30$
- 1% de mes achats en bonidollars
- 3 jours d'assurance voyage
- garantie prolongée pour les articles achetés
- assurance pour appareils mobiles
- taux d'intérêt 19,9% (je m'en fous, je paye toujours le solde en entier)

APRÈS ( Mastercard Odyssée World elite)
- Frais annuels de 130$
- 1.5% des achats jusqu'à 20 000$ d'achats, puis 2% sur les achats supplémentaires
- 20% de bonidollars supplémentaires si on paye le solde en entier à temps toute l'année
- 60 jours d'assurance voyage
- accès au salon VIP Desjardins à l'aéroport pour les vols internationaux
- service de conciergerie téléphonique
- garantie prolongée pour les articles achetés
- assurance pour appareils mobiles
- taux d'intérêt 19,9% (je m'en fous toujours) 

... ayoye! Grosse différence!! Puisque nous faisons chaque année un voyage, l'assurance de plusieurs jours est très intéressante. Oui, il y a des restrictions pour les personnes plus âgées, mais dans notre cas, c'est parfait. Le montant économisé compense le 100$ de plus de frais annuel. Avoir accès au salon VIP à l'aéroport PET c'est agréable! Stations de recharge d'appareils, wifi, collations et boissons à volonté...

Au niveau des bonidollars, c'est le jour et la nuit. Nous n'avons qu'une seule carte de crédit avec une carte conjointe. Alors toutes les dépenses de la famille y sont regroupées, ça fait de gros montants. Supposons qu'on dépense 2200$ par mois. Ça donne des achats annuels de 26 400$.
Ancienne carte =  1% X 26 400$ =  264$ 
Nouvelle carte = 1.5% X 20 000$ = 300$ +  2% X 6 400$ = 128$ + 20% X 428$ = 85.60$ = 513.60$

Alors en ne changeant absolument rien à mon style de vie, j'obtiens 250$ de cadeau de plus chaque année!  et évidemment c'est proportionnel si les dépenses sont plus élevées....

Il faut un revenu familial élevé pour avoir droit à la carte. Si ce n'est pas votre cas, ça ne veut pas dire qu'aucune carte ne serait plus profitable pour vous que votre actuelle. Je vous invite à lire sur les cartes offertes et sélectionner celle qui vous en donne le plus selon votre situation.

Quoi faire de ces bonidollars?

Avant, je les appliquais en remboursement en capital sur notre hypothèque. Maintenant que nous n'en aurons plus, j'ai dû repenser à l'usage que je ferais de mes bonidollars et j'ai trouvé quelque chose qui me parait brillant : payer la passe d'autobus!!  De plus qu'ils ont annoncé que le crédit d'impôt fédéral pour transports en commun est maintenant aboli. La passe coûte 95$ par mois et on a 2 mois de rabais par année pour prendre une passe annuelle. Je prévois ainsi payer moins de la moitié des passes cette année. 

Utiliser ses bonidollars pour se faire rembourser des achats de la carte est très facile à faire en ligne avec AccesD. 

Je parle de Desjardins car c'est ce que je connais le plus, mais j'ai la certitude que c'est pareil partout... les cartes plus grosses sont plus généreuses. Bien sûr, il faut payer son solde en entier tous les mois et se servir des cartes de crédit juste pour simplifier la gestion de notre budget, réduire les coûts bancaires car les transactions sont sans frais au contraire de la carte de débit, ça aide à bâtir un bon dossier de crédit et pour obtenir les cadeaux récompenses. En fait on ne veut pas utiliser le crédit lol ! 

Sunday, April 2, 2017

Les instruments de placements


C'est beau avoir un plan d'indépendance financière, mais ça génère un gros montant d'argent à placer / investir. Suite à notre passage au téléjournal, j'ai eu des tonnes de discussions parfois intéressantes, souvent agressantes avec des gens. J'ai entendu toutes sortes de choses... et je vais tenter dans les prochains articles de couvrir tout ça.

Un commentaire que j'ai entendu se résumerait à : " Ces gens risquent beaucoup trop à la bourse! C'est dangereux! Ils vont avoir l'air fins quand ça va planter... ils auront pas le choix alors de retourner travailler." 

Et je l'associe a cet autre commentaire : " Bonne chance de vivre de vos placements avec les taux d'intérêts actuels à 2%! "

Ouff... ok...  mes premières réactions à cela seraient les réflexions suivantes : 
- J'ai jamais dit que la majorité de mes placements sont à la bourse
- Va chercher de l'aide si tu ne sais pas qu'il est possible de faire mieux que du 2%

Ceci me motive à écrire cet article sur les instruments de placements disponibles et sur ce que j'en pense. Je ne suis pas conseiller financier, je ne fais que donner mon opinion sur les finances personnelles, alors renseignez-vous et allez chercher de l'aide pour votre propre situation si cet article vous rend curieux sur les possibilités qui existent pour votre argent.

Ma tactique : Un peu de tout ! J'essaye d'avoir un peu d'argent dans tout ces produits et dans plusieurs institutions financières! Me diversifier me sécurise. Pas toutes les pommes dans le même panier. Si la bourse baisse, j'aurai des placements garantis qui ne seront pas affectés. Si j'ai besoin d'argent, j'aurai de l'argent que je peux sortir et d'autre qui sera gelé. J'ai des placements en REEE, REER, CELI et hors cela. Oui, si je risquais tout, je pourrais faire plus d'argent, mais je vivrais du stress. Il faut faire son propre examen du niveau de risque qui nous convient. Je n'ai pas autant de temps que les autres avant ma retraite car je veux la prendre rapidement. Ainsi, je ne suis pas prête à tout risquer comme si j'avais 30 ans devant moi pour me reprendre.


Les CPG (certificats de placement garanti)

C'est le truc de base auquel font références nos aînés quand ils disent " j'ai placé de l'argent ". 
C'est la base : On prête notre argent à l'institution financière pour une durée déterminée (1 à 5 ans) et il n'y a pas de risque. Vous ne pouvez pas perdre le montant que vous avez prêté. Vous pouvez par contre faire aucun intérêt ou un peu.  Vous savez déjà d'avance quel sera le montant d'intérêt versé à la fin. Pas de risque = pas d'intérêts.  C'est avec ce produit que si vous magasinez et prenez pour la plus longue période, vous aurez peut-être au max, du 2%. 

C'est un contrat qui dit aussi que vous ne pouvez pas reprendre l'argent à tout moment. Vous l'avez placé pour 5 ans... bien vous ne pouvez pas le ravoir avant 5 ans. C'est là qu'on dit que cet argent est "gelé". Il existe la possibilité d'avoir un CPG rachetable, donc que vous pouvez reprendre l'argent avant la fin de la durée... mais il y a un coût à cela, habituellement 0,25% moins d'intérêt. 

Les PGLM (placements garantis liés aux marchés)

Ça c'est comme un CPG, mais puisqu'on ajoute une notion de 'risque' on peut obtenir plus d'intérêts. Il y a  2 options : capital 100% garanti ou non.  L'entente est que tu places ton argent pour x années et la banque va te donner un % d'intérêt basé sur le % d'intérêt que eux auront fait en le plaçant à la bourse.  Par exemple si on fait un 100% garanti, ça veut dire que c'est comme jouer à la bourse, mais sans le risque. Donc le % d'intérêt sera plus bas que si on l'avait vraimenté risqué en bourse, mais si la bourse crash complètement, on perd rien du montant investi au départ, par contre on fait pas d'intérêts. 

Les CPG et les PGLM de 5 ans et moins sont protégés par la Société d'assurance dépôts du Canada, jusqu'à un maximum de 100 000$ par institution. Attention, deux succursales d'une même banque compte pour la même, tandis que les caisses desjardins qui sont toutes des entités autonomes comptent chacune pour une. 

Les Obligations d'épargne du Québec

On parlera pas de celles du Canada, car... ils ont arrêté d'en émettre des nouvelles. 

C'est quoi des obligations d'épargne? En gros c'est tout le même genre d'affaire que tous les autres produits d'épargne-retraite offerts par les banques... sauf que c'est pas une banque privée qui gère ça, c'est directement le gouvernement provincial alors vous avez la sécurité que l'argent est garanti par le gouvernement. La possibilité de payer par versements sur les payes est facilité.

Il y a toute une gamme de produits offerts, que vous pouvez consulter ici : http://www.epq.gouv.qc.ca/F/Info/decouvrez-nous/t_gamme.aspx

Un taux bonifié de 1% est offert la première année si vous déposez les titres dans un compte enregistré (REER, FERR, CRI ou FRV). 

J'en parlerai pas trop car je doute de leur intérêt. C'est beaucoup de paperasse pour des produits qui ne sont pas plus généreux que ceux des institutions financières, je trouve. 

Les Fonds communs de placement

Ils regroupent des actions, des obligations et d'autres valeurs mobilières détenues par un groupe d'investisseurs et supervisées par des gestionnaires. On en achète des parts. Ce qui est bien c'est que c'est très diversifié ce qui réduit le risque. Le simple des mortels aurait de la difficulté à se monter par lui-même un tel porte-feuille de fonds d'actions et le gérer. Les réinvestissements automatiques sont un bel avantage car ils sont sans frais. Il est possible d'automatiser des achats ou retraits périodiques. La plupart du temps le régime de retaite de l'employeur vous offre des fonds communs. Je pense que c'est une bonne base, à prendre au travail où on a encore plus de rabais sur les frais de gestion.

Les Fonds de travailleurs

On parle ici du Fonds de solidarité de la FTQ (https://www.fondsftq.com/)  et le Fondaction de la CSN (http://www.fondaction.com/particulier/cotiser-a-un-reer.php). 

Ce sont des fonds qui prennent l'argent des épargnants pour investir dans les compagnies d'ici pour consolider des emplois. En remerciement pour cela, le gouvernement accorde un crédit d'impot supplémentaire aux épargnants qui prennent leurs REER via ces fonds. Il est de 30% pour le premier et 35% pour le second. Ce sont des crédits non-remboursables alors il faut payer suffisamment d'impot pour en bénéficier, mais on peut les reporter. La cotisation maximale est limitée à 5000$ par année. C'est limité au REER ce produit n'est pas disponible pour les CELI.  

Desjardins a aussi un programme du genre appelé Capital Régional et Coopératif. Il faut être motivé pour parvenir à y souscrire par contre. Il y a une émission de parts limitée en quantité et disponibles pour une courte période de temps. Car la demande dépasse l'offre, il faut s'inscrire d'avance via un formulaire web et les heureux élus sont tirés au sort. Ce n'est pas admissible au REER, c'est un produit pour ceux qui ont déjà pris tout leur max de reer mais cherche un moyen de placer de l'argent avec un crédit d'impôt. En 2017, le maximum sera de 3000$ et est associé à un crédit d'impôt non remboursable non transférable de 40% au provincial seulement.  (https://www.desjardins.com/particuliers/epargne-placements/capital-regional-et-cooperatif/)

Les fonds négociés en bourse FNB

Ça ressemble beaucoup aux fonds communs de placement, sauf que c'est à la bourse. Les entreprises financières en ont eu marre de tenter de trouver quelles actions allaient être les meilleures, alors il se sont dit on va acheter automatiquement les 100 ou 500 actions les plus populaires de la bourse et les conserver très longtemps. On appelle ça une stratégie indicielle. Une façon passive d'investir qui coûte bien moins cher en frais de gestion. Ça a l'avantage de pas se casser la tête, tu n'as pas à lire plein d'informations pour choisir les bonnes actions... par contre si la bourse au complet subit un crash; tu tombes avec. Il y a un risque aussi qu'elles soient moins diversifiées. 

Les actions

Ahhh la bourse! Ça fait peur et fascine plus d'un. Personnellement... je trouve que la bourse tient plus du Casino que de la Banque. On s'entend, des actions ce sont des morceaux d'une compagnie et ça vaut ce que les gens sont prêts à payer pour vous le racheter. C'est comme un encan. Tu t'es acheté un beau kit de chambre en bois fait par un artisan à 4000$... tu mets tes meubles en encan et la plus grande offre est de 900$, bien ton kit, il vallait 900$. C'est pareil en bourse. C'est pourquoi les actualités ont un si grand impact sur la valeur des actions. 

Les maisons de courtage ont de forts frais, tellement que je ne commenterai pas sur eux. Pour nous, je pense que pour actions, on peut parler de courtier à escompte en ligne comme Disnat, BMO en ligne et les offres de sites anglophones. Les transactions seront alors de 10$ ou au moins par transaction. Attention aux frais pour inactivité (si vous n'achetez / vendez pas tous les mois)... ils sont parfois annulés si vous avez au moins x montant en actions chez eux. 

C'est compliqué vraiment tout comprendre. Pas juste l'interface et le vocabulaire de la bourse, mais aussi lire les états financiers de compagnie, etc...  Personnellement, à ce moment-ci de ma vie, je n'ai pas assez de temps pour me consacrer à l'achat d'action individuelles sérieusement. Pour ma retraite, je compte plutôt sur les Fonds communs de placement. Par contre, lors d'emploi précédent des employeurs nous offraient d'acheter des actions de la compagnie directement à partir de nos payes et ce, à rabais.  Alors celles-ci nous les avons conservées et on prévoit se procurer d'autres actions. Mais je vois ça un peu comme un jeu, je dois bien vivre avec l'idée que je pourrais en perdre une grosse partie. Ici encore, on revient à la tolérance au risque. Je bâtis ma retraite avec les autres produits de placement moins volatils... puis je me garde une partie pour "jouer" en bourse. 

Les obligations négociables

Ce produit est moins connu. C'est un peu comme une obligatiion d'épargne, sauf que les émetteurs ne sont pas juste des gouvernements mais aussi des sociétés d'état, des municipalités, commissions scolaires, etc... et qu'il faut se les procurer via un courtier de maison de courtage en valeurs mobilières et non une institution financière. Les émetteurs s'engagent à rembourser l'investisseur, donc le capital est garanti. Par contre, celles émisent par des compagnies privées ne le sont pas, elles peuvent être affectées par une faillite de l'entreprise ou des difficulté financières. Suivant l'entente, ils vous verse également deux fois par an, un intérêt fixé d'avance.  Qu'est-ce qui est "négociable"  là-dedans? C'est le terme utilisé pour dire que vous pouvez les acheter et vendre à volonté. Elles ne sont pas gelées.

Je dirais... il ne faut pas mettre ses oeufs dans le même panier. Diversifer est rassurant. Et informez-vous! Pourquoi passer des heures à magasiner des pacotilles comme des vêtements et ne pas dédier quelques heures pour des placements qui peuvent vous rapporter des dizaines de milliers de dollars de façon passive??

Thursday, March 9, 2017

Pourquoi je produis mes rapports d'impôts moi-même en format papier

Parce que j'aime faire pitié. lol  bien non... 

- Le coût

Je déteste quand petit à petit, sous prétexte d'évolution, on se met à payer pour des choses qui nous étaient gratuites avant. Comme la télévision... avec une antenne on pouvait tout voir sans frais mensuel. On faisait nos rapports d'impôt en papier et ça coûtait rien. Je refuse de payer pour calculer combien payer d'impôts! C'est absurde! Le gouvernement pourrait acheter une compagnie privée de logiciel d'impôts, puis le développer à l'interne et l'offrir à tous, gratuitement.  Oui, il y a des logiciels gratuits, mais ils ont souvent des faiblesses. Sauf que, en plus, je n'aime pas le fonctionnement de ces logiciels.

Je sais compter et je sais que si on fait plusieurs rapports avec le même logiciel ça revient à genre 5$ chaque. M'en fous; je veux pas. 

- L'apprentissage

Sur la plupart des articles que j'ai lus à propos de faire soi-même ses impôts, on sort le squelette de la peur de faire des oublis. Les crédits et déductions sont nombreux, c'est trop complexe, vous oublierez assurément quelque chose! Là, je ne suis pas d'accord. Ça me fait penser aux compagnies de croisières qui veulent vous faire peur pour que vous réserviez vos excursions avec eux sous prétexte qu'ils ne partiront pas sans vous si vous êtes en retard.... Si vous êtes une personne qui se fout complètement de ses finances, que vous allez dans la vie sans jamais vous questionner sur rien... bien je suppose que vous ne lisez pas mon blog. Si vous vous intéressez le moindrement à vos choses et que vous avez un intérêt pour comprendre les impôts; il n'y a aucune raison de faire un oubli majeur. Le guide d'impôt est bien fait. Vraiment. Vous devez remplir un formulaire, à chaque ligne/case il y a un texte explicatif et en plus au verso de chaque relevé, il y a aussi des instructions sur où mettre les valeurs dans le formulaire. Donc double-vérification. Si vous engagez un comptable et que vous ne l'informez pas que vous prenez l'autobus pour aller au travail et que vous donnez 300$ chaque année à votre Église ou que vous venez de déménager pour vous rapprocher de votre travail... il risque lui aussi de faire des oublis.

Si vous étiez capable de faire vos examens du ministère à l'école; vous serez capable de faire votre rapport d'impôt. That simple. 

Et quand on lit tout le guide, on se met à réfléchir, on va lire quelques articles en ligne et on commence à comprendre c'est quoi une stratégie fiscale. C'est particulièrement le cas pour les gens en couple. Un conjoint fait plus d'argent que l'autre?  Qui devrait prendre plus de REER alors? Vous payez peu d'impôts cette année, c'est peut-être mieux le CELI? Vous pouvez accumuler des reçus de dons pour les passer tous en bloc l'an prochain, quand vous aurez votre nouveau poste plus payant? On peut simuler de transférer des revenus au conjoint, le fractionnement du revenu familial... Tiens, je pourrais déclarer mes REER pris sur ma paye de janvier-février seulement l'an prochain... hum....  oh je pourrais déclarer des pertes sur mes placements... La part de l'assurance médicale collective au travail fait partie des frais médicaux que je peux déclarer! Peut-être ça me permettra d'atteindre la somme minimale de frais médicaux pour obtenir le crédit... Oh mon fils de 17 ans a un peu travaillé cette année; je vois qu'il serait mieux qu'il fasse quand même un rapport d'impôt parce que ça lui permettrait d'accumuler des droits de cotisation au REER !  ETC...

- La méthode

Je n'aime pas la façon de faire des logiciels d'impôts. C'est comme 'à l'envers'.  Au lieu de remplir ligne par ligne le formulaire en allant chercher les infos sur nos relevés,  on part des relevés pour générer le formulaire. Donc on ne fait que répondre à des questions, recopier les relevés sans se poser de questions et voilà. Le désavantage de cela, c'est qu'on ne comprend pas du tout comment l'impôt fonctionne et on ne voit pas toutes les choses qui existent mais ne s'appliquent pas à nous. Ça peut être intéressant de savoir que les camionneurs peuvent remplir un formulaire pour avoir un crédit sur leurs lunchs au restaurant. C'est un fun fact à savoir. On pourra en jaser au beau-frère camionneur à Noël. On pourra le dire à notre fils qui songe à faire cet emploi. Même chose pour le crédit pour frais d'aide à domicile pour les personnes âgées. Un petit calcul mental nous permettra peut-être de réaliser que nos vieux parents pourraient y avoir droit et qu'on devrait faire un conseil de famille pour voir si on leur engage une femme de ménage! Savoir = Pouvoir.

- Se corriger

Il est possible de faire en ligne une simulation d'impôt via un logiciel. C'est gratuit. Pour la première année, vous pouvez faire cela et comparer vos résultats papier avec le logiciel. Je l'ai fait 2 années de suite et j'arrivais au même résultat. 

- S'expliquer

Dans mes simulations, il m'est arrivé d'avoir des cas que les logiciels n'acceptaient pas. Par exemple, un numéro unique de camp de jour qui avait mystérieusement 3 chiffres de plus que la grandeur autorisée par le logiciel. Quand on fait papier... on peut écrire dans la marge... on peut laisser des notes explicatives. On peut envoyer un reçu même si c'est dit de pas l'envoyer, parce qu'on est pas sûr, parce qu'on veut s'expliquer. 

- Aide

Les sites web des gouvernements ont toutes les grilles, guides, formulaires en ligne. Si notre situation en demande un de plus; on peut l'imprimer. Il y a aussi des numéros 1-800 où on peut poser nos questions. 

****

En conclusion, ce n'est peut-être pas pour tout le monde, mais tout le monde devrait au moins une fois, lire les guides et les formulaires. J'entends souvent des gens dire qu'on donne la moitié de nos paye au gouvernement... ça ne mérite pas un peu de temps pour voir si vous pouvez en donner moins? On est jamais mieux servi que par soi-même. 

Sunday, February 5, 2017

Épargner sur les arrêts à la station service


Si vous devez prendre votre voiture pour aller travailler... probablement que vous trouvez que vous faîtes bien trop souvent le plein d'essence. Voici quelques minis trucs pour sauver quelques sous, puis un gros truc. 

- Arrêtez de réchauffer la voiture. 

On est pu en 1985... les voitures modernes n'ont besoin que de 30 secondes ou 1 minute pour se réchauffer. Surtout si vous l'avez branchée! Ça ne sert à rien de partir la voiture 10 min en avance...  et en plus ça pollue.

- Éviter d'attendre trop longtemps avant de faire le plein

Car si on est rendu dans le rouge... on doit prendre l'essence peu importe le prix... si on fait le plein quand il reste encore un quart du réservoir, on peut attendre un jour de plus si le prix est trop élevé. Souvent les meilleurs prix sont au début de la semaine. Aussi, il ne faut pas sous-estimer les pertes par vapeur. Les raffineries mettent des plafonds flottants à l'intérieur de leurs réservoirs pour éviter l'évaporation. Un réservoir à moitié s'évapore...

- Ne conduisez pas un réfrigérateur.

L'air climatisé brûle beaucoup d'essence! Ça peut être payant de suer un peu...   ou juste garder ça moins froid.

- Conduisez un peu moins vite. 

Suivre les limites et éviter d'accélérer rapidement permet d'en avoir plus pour son argent. Il ne faut pas non plus négliger le fait que de ne pas avoir de contravention; c'est payant. Le prix de l'amende puis l'augmentation des immatriculations/du permis/des assurances ce n'est pas négligeable. 

- Garder la voiture en ordre

Une bonne mécanique, des pneus bien gonflés, de la bonne huile, ça aide à garder sa voiture performante. 

- PAYEZ À LA POMPE!!!

Pourquoi? Pour éviter à tout prix de mettre les pieds dans le dépanneur. Pourquoi pensez-vous qu'il y a cette promotion de 2¢ le litre à l'épicerie? Ça pourrait sûrement être plus simple comme promo... mais le vendeur d'essence veut forcer les gens à entrer dans le magasin... Les tentations y sont... café gratuit à l'achat d'un muffin... groupe de loterie... cigarettes, journal, gommes... toutes ces choses qui gonflent la facture et sont inutiles ou ne doivent pas être achetés plein prix. En payant à la pompe, vous aurez des points sur votre carte de crédit et un meilleur suivi de vos dépenses que si vous payez comptant. Vous aurez des points des autres programmes de fidélité. 

Par contre, si votre carte de crédit a une petite limite, payer à la pompe pourrait vous causer des ennuis. C'est que les pompes ne sont pas reliées directement aux compagnies de carte de crédit. Puisqu'elles ne savent pas d'avance combien d'essence vous mettrez dans la voiture, la pompe demande une pré-autorisation, par exemple 150$. Ce montant sera gelé dans votre carte de crédit, jusqu'à ce que la compagnie d'essence n'envoie ses transactions aux compagnies de crédit. Ainsi, si vous mettez 2 fois de suite de l'essence dans la voiture et que la compagnie prend 6 jours avant d'envoyer ses transactions, 300$ seront gelés sur votre carte pendant ces 6 jours. 

extra tip : 

si vous payez à la pompe aux États-Unis, il est fort probable que vous devrez saisir un code postal pour pouvoir faire la transaction. Ce sont des codes postaux américains à 5 chiffres. Les compagnies de carte de crédit canadiennes ont prévu le coup : vous devez entrer les chiffres de votre code postal et compléter de zéros! 

Tuesday, January 31, 2017

Questionnez-vous si vous payez des taxes à l'épicerie

Image result for appleVous payez des taxes quand vous achetez votre nourriture à l'épicerie? Hummm... Mangez-vous bien? Achetez-vous les bons formats? Achetez-vous au bon endroit?

Qualité/ Base

Les produits alimentaires de base comme la viande et les oeufs, les fruits et légumes, les produits laitiers et les céréales ne sont pas taxés. Alors si vous cuisinez vous-mêmes, vous payerez peu de taxes! Vous faites des biscuits, vos ingrédients ne sont pas taxés... alors que si vous aviez acheté des biscuits commerciaux, ils l'auraient été. Les bonbons, le chocolat, l'alcool, les chips, le café/thé/boissons gazeuses et les aliments qui doivent être réchauffés sont taxés.

Paresse = Luxe

L'ananas fraîche n'est pas taxée... sauf si vous l'achetez déja tranchée, vous savez en cylindre dans un pot de plastique? En plus d'être plus cher, vous payez une taxe, juste pour pas avoir à passer 5 min à découper ça... oui je sais ça fait plein de morceaux, du jus partout...  à vous de voir si ça en vaut le coup. Vous recevez de la visite? La couronne de crevette congelée avec le petit plateau noir en plastique et le sachet de sauce... c'est taxé.  Si vous achetez un sac de crevettes congelées et les mettez vracs dans un plat avec du ketchup chili vendu en gros pot... vous vous éviterez les taxes! On s'en fout tu de la présentation?  Sûrement vous aurez plus de grammes de crevettes en sac en plus!  

Format

Il y a des exceptions pour certains produits basés sur les quantités. Une bouteille d'eau ou de jus naturel qui fait plus de 500ml n'est pas taxable. Alors si le midi vous sortez acheter un lunch au comptoir du prêt à manger du IGA... il est fort à parier que vous payerez des taxes! Un jus individuel et un plat à réchauffer sont taxes... Pourquoi pas acheter un plus gros jus, de 1L que vous pourrez rapporter à la maison pour le souper ou que vous garderez au bureau pour le finir le midi suivant?  Encore mieux... achetez une caisse d'un jus qui se garde température pièce, quand il est en spécial, en format de plus de 500ml et gardez-le sous votre bureau au travail. Disponible au besoin rapidement, au meilleur prix. Et chaque fois que vous évitez de mettre les pieds dans un lieu de vente, vous évitez les tentations! Un sachet de craquelin avec votre soupe? Vendu individuellement, il est taxé... achetez donc la boîte et gardez-la avec votre caisse de jus ;) C'est tout pareil pour les tartelettes, les petits gâteaux, les capsules individuelles de crème glacée... taxés sauf si vendu en boîtes de 6 et plus. À ce titre, j'ai remarqué que plusieurs produits de type barre tendres se vendent maintenant en boîtes de 5... 

Lieu

(source revenu qc) Lorsque 90 % ou plus des ventes totales d'aliments ou de boissons d'un établissement sont constituées de produits taxables, les produits alimentaires qui seraient normalement détaxés deviennent aussi taxables.

Par exemple, si une cafétéria dont 90 % ou plus des ventes totales d'aliments ou de boissons sont taxables vend une pomme, elle doit aussi percevoir la TPS et la TVQ sur le prix de vente de la pomme, même s'il s'agit d'un produit alimentaire de base détaxé.

Lisez vos reçus

J'ai acheté des produits chez IGA cette semaine.  Sur 83$ d'achats, je n'ai payé que 1.20$ de taxes. Quels produits étaient taxés? Pour le savoir, il suffit de regarder à droite du montant si on y voit les codes FP. C'est pour Fédéral et Provincial, car parfois seulement une des deux taxes est appliquée. Je vois que j'ai acheté des contenants de jus Tropicana de 2L. Ceux à l'orange et au pamplemousse ne sont pas taxés, mais celui au cocktail de canneberges et framboises oui! Pourquoi?  Parce que malgré qu'il soit de plus de 500ml, il ne contient pas au moins 25% de jus naturel. Je m'en garde une note mentale pour faire un choix éclairé la prochaine fois. J'ai aussi acheté du Schweppes tonic en cannettes qui était bien sûr taxé. 

C'est ben correct de se gâter parfois, mais je considère important de savoir ce genre de chose pour faire des choix vraiment éclairés. Je sais maintenant que si je bois du jus d'orange 100% naturel au lieu d'un cocktail de canneberges, je m'évite des taxes. À moi de voir maintenant si je considère que ça en vaut la peine ou pas. Si vos factures d'épicerie ont des taxes très élevées, je vous invite à regarder quel produit était taxé et vous questionner à savoir si vous avez acheté le bon format, si c'est bon pour votre santé ou si vous auriez pu le préparer vous-même.  Oui, une lasagne congelée pour un lunch rapide c'est pratique... mais serais-ce si difficile de faire 2 grosses lasagnes familiales la prochaine fois que c'est votre repas pour congeler les restes en formats lunch? Y'a pas de petites économies... y'a que des sous qui font des dollars qui font un celi qui fait des sous en intérêt et font tourner la roue de l'épargne vers l'indépendance financière!